Sản phẩm đã cho vào giỏ hàng

-
-
-
Số 70 Hoàng Văn Thụ
Thị trường nông sản ngày 19/11/2026 ghi nhận diễn biến kém tích cực khi giá cà phê Robusta nối dài chuỗi giảm 8 phiên liên tiếp, giá hồ tiêu trong nước tiếp tục đi xuống. Trong khi đó, giá gạo xuất khẩu Việt Nam vẫn duy trì ở mức cao, một số chủng loại tăng giá. Trên thị trường năng lượng, NOVATEK của Nga đang tìm kiếm các thị trường thay thế tại châu Á và Trung Đông trước lộ trình EU siết nhập khẩu LNG của Nga.
Thị trường cà phê tiếp tục chịu áp lực bán mạnh trong ngày 19/11. Giá Robusta trên sàn London nối dài chuỗi giảm lên 8 phiên liên tiếp, trong khi Arabica cũng quay đầu đi xuống sau phiên phục hồi trước đó.
Tại thị trường Tây Nguyên, giá cà phê nhân xô tiếp tục giảm mạnh, xuống dưới mốc 75.000 đồng/kg theo bảng giá cập nhật trong buổi sáng.
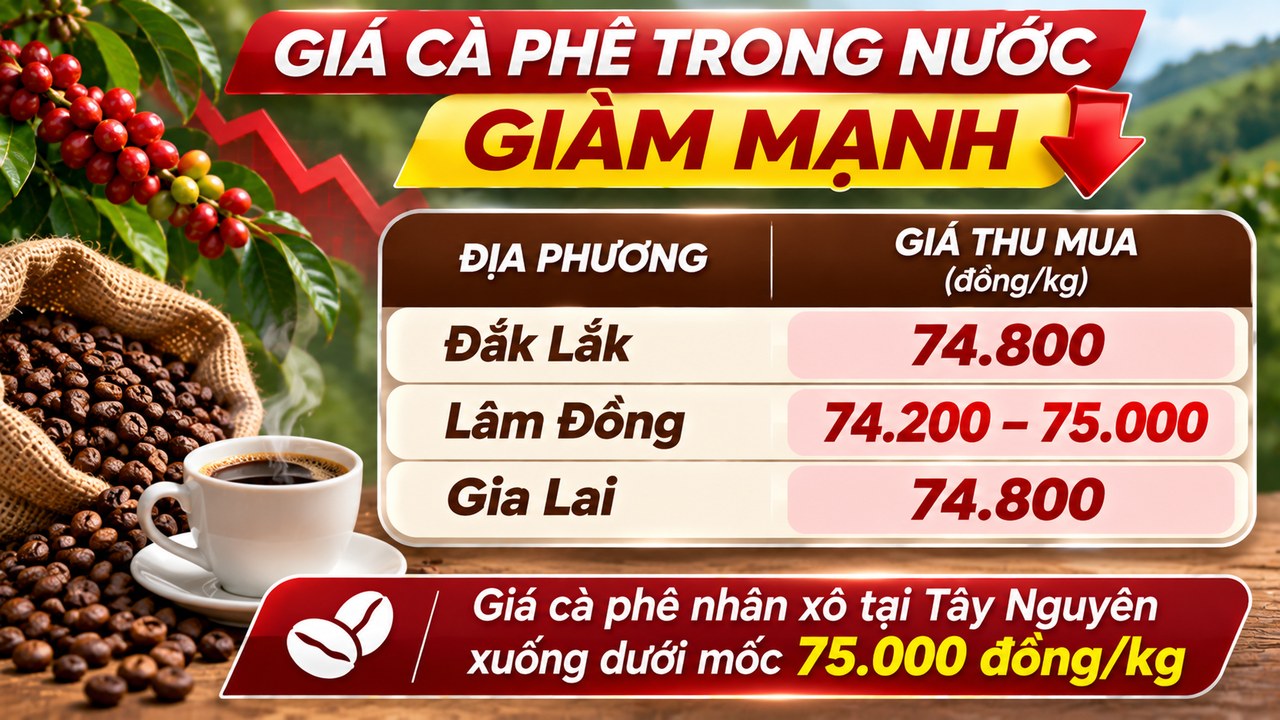
Diễn biến giảm sâu của giá cà phê trong nước xuất phát từ áp lực nguồn cung vụ mới đang gia tăng khi Việt Nam bước vào giai đoạn thu hoạch cao điểm. Lượng hàng mới được đưa ra thị trường khiến các doanh nghiệp thu mua có thêm nguồn cung, đồng thời tạo áp lực điều chỉnh lên giá.
Trên sàn London, giá cà phê Robusta tiếp tục giảm mạnh ở các kỳ hạn giao hàng.
Hợp đồng tháng 11/2026 giảm 69 USD/tấn, xuống 3.022 USD/tấn. Kỳ hạn tháng 1/2027 giảm 52 USD/tấn, còn 3.019 USD/tấn.
Đáng chú ý, trong phiên giao dịch gần nhất, giá Robusta có thời điểm chạm 2.998 USD/tấn, đánh dấu vùng giá thấp nhất trong khoảng 2,5 năm.
Đà giảm kéo dài phản ánh áp lực nguồn cung gia tăng khi Việt Nam – quốc gia sản xuất Robusta lớn nhất thế giới – bước vào niên vụ thu hoạch mới 2026–2027.
Theo dự báo của Hiệp hội Cà phê – Ca cao Việt Nam (VICOFA), sản lượng Robusta Việt Nam trong niên vụ 2026–2027 có thể đạt khoảng 2,1 triệu tấn, tăng 5% so với niên vụ trước.
Nguồn cung vụ mới dự kiến tăng mạnh trong nửa cuối tháng 11 và đầu tháng 12, qua đó tạo thêm sức ép lên giá cà phê thế giới.
Trên sàn New York, giá cà phê Arabica kỳ hạn tháng 12/2026 giảm 5,65 US cent/pound, xuống 280,95 US cent/pound. Hợp đồng tháng 3/2027 giảm 5,95 US cent/pound, còn 275,45 US cent/pound.
Bên cạnh áp lực nguồn cung, đồng Real Brazil suy yếu so với USD cũng là yếu tố bất lợi đối với giá cà phê. Đồng tiền mất giá có thể khuyến khích các nhà xuất khẩu Brazil bán hàng, bởi doanh thu quy đổi từ hoạt động xuất khẩu trở nên hấp dẫn hơn.
Lượng tồn kho Arabica trên sàn ICE cũng đang có dấu hiệu cải thiện sau khi chạm mức thấp nhất trong nhiều năm. Diễn biến này phần nào làm giảm lo ngại về tình trạng thiếu hụt nguồn cung trong ngắn hạn.
Sau khi thị trường đóng cửa, lượng Arabica Brazil chờ phân loại trên ICE tăng lên hơn 245.000 bao, trong đó tỷ lệ đạt tiêu chuẩn khoảng 70%.
Trong ngắn hạn, giá cà phê tiếp tục chịu tác động từ tiến độ thu hoạch tại Việt Nam, diễn biến tồn kho trên các sàn giao dịch và hoạt động bán hàng của Brazil.
Mốc 3.000 USD/tấn đối với Robusta London đang trở thành vùng giá tâm lý quan trọng. Nếu nguồn cung vụ mới tiếp tục gia tăng và lực mua chưa cải thiện, thị trường có thể tiếp tục kiểm định khu vực giá thấp này.
Tuy nhiên, về dài hạn, nguy cơ thời tiết bất lợi do El Niño gây hạn hán và nắng nóng trong giai đoạn phát triển nhân cà phê vẫn là yếu tố cần theo dõi.
Giá hồ tiêu trong nước ngày 19/11 đồng loạt điều chỉnh giảm sau những phiên giao dịch ổn định. Mức giảm phổ biến từ 1.000–2.000 đồng/kg, đưa giá thu mua tại các vùng trọng điểm về khoảng 132.000–133.000 đồng/kg theo bảng giá được cập nhật trong ngày.
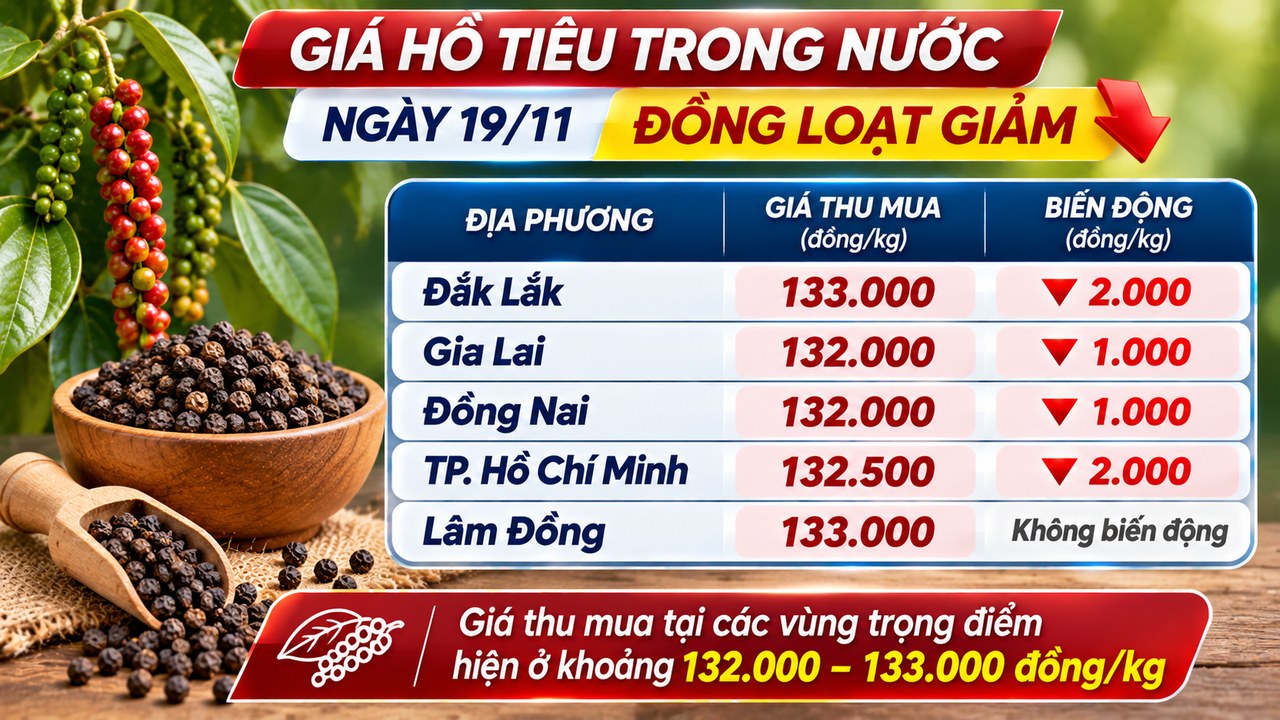
Giá tiêu tại Đắk Lắk tiếp tục đứng ở mức cao nhất trong nhóm khảo sát, trong khi Gia Lai và Đồng Nai ghi nhận mức thấp nhất.
Trên thị trường quốc tế, giá hồ tiêu tại một số quốc gia xuất khẩu lớn nhìn chung chưa ghi nhận biến động đáng kể.
Theo bảng giá tham khảo:
Tiêu đen Indonesia: 6.770 USD/tấn.
Tiêu đen Brazil ASTA 570: 5.550 USD/tấn.
Tiêu đen Malaysia: 9.100 USD/tấn.
Tiêu đen Việt Nam loại 500 g/l: 5.700 USD/tấn.
Tiêu đen Việt Nam loại 550 g/l: 5.900 USD/tấn.
Tiêu trắng Indonesia: 9.245 USD/tấn.
Tiêu trắng Việt Nam: 8.300 USD/tấn.
Tiêu trắng Malaysia ASTA: 12.000 USD/tấn.
Diễn biến giá trong nước giảm trong khi giá tham chiếu xuất khẩu chưa thay đổi cho thấy thị trường đang chịu áp lực điều chỉnh tại khâu thu mua nội địa.
Trong ngắn hạn, hoạt động giao dịch, nhu cầu xuất khẩu và lượng hàng bán ra từ các vùng trồng sẽ tiếp tục là những yếu tố quyết định khả năng ổn định của giá hồ tiêu.
Trái với diễn biến giảm của cà phê và hồ tiêu, thị trường gạo xuất khẩu Việt Nam ghi nhận mặt bằng giá tương đối tích cực.
Theo Hiệp hội Lương thực Việt Nam (VFA), giá gạo trắng xuất khẩu 5% tấm của Việt Nam dao động trong khoảng 465–469 USD/tấn.
Một số chủng loại khác ghi nhận mức giá:
Gạo Jasmine: 570–574 USD/tấn, tăng 8 USD/tấn.
Gạo thơm 5% tấm: 515–520 USD/tấn.
Tại thị trường quốc tế, giá gạo trắng 5% tấm của Thái Lan tiếp tục duy trì quanh mức 490–494 USD/tấn, cao nhất trong nhóm các nước xuất khẩu lớn.
Giá gạo cùng loại của Pakistan đạt 413–417 USD/tấn, trong khi gạo trắng 5% tấm của Ấn Độ dao động 393–397 USD/tấn. Gạo đồ 5% tấm của Ấn Độ được chào bán ở mức 387–391 USD/tấn.
Thay đổi trong xu hướng mua hàng diễn ra sau khi Philippines điều chỉnh chính sách nhập khẩu gạo, khiến các nhà nhập khẩu chuyển sang một số loại gạo có tỷ lệ tấm cao hơn, đặc biệt là gạo 15% và 25% tấm.
Philippines đã nối lại hoạt động mua gạo từ Việt Nam, Thái Lan và Myanmar sau khi các hạn chế nhập khẩu được nới lỏng.
Nhu cầu được khôi phục từ các nhà nhập khẩu Philippines góp phần hỗ trợ hoạt động giao dịch gạo trong khu vực.
Một diễn biến đáng chú ý khác trên thị trường hàng hóa và thương mại quốc tế là kế hoạch chuyển hướng xuất khẩu khí tự nhiên hóa lỏng (LNG) của NOVATEK – nhà sản xuất khí đốt tư nhân lớn nhất Nga.
Trước lộ trình siết chặt lệnh cấm nhập khẩu năng lượng Nga của Liên minh châu Âu (EU), tập đoàn này đang tìm kiếm các đối tác mới tại châu Á và Trung Đông nhằm thay thế thị trường truyền thống.
Sau ngày 1/1/2027, khi các hạn chế đối với hợp đồng LNG dài hạn của Nga tại EU có hiệu lực, khí đốt từ dự án Yamal LNG có thể được chuyển hướng chủ yếu sang Trung Quốc.
Lệnh cấm LNG Nga được đưa vào gói trừng phạt thứ 19 của EU, thông qua tháng 10/2025. Đối với hợp đồng ngắn hạn, hạn chế có hiệu lực từ ngày 25/4/2026; đối với hợp đồng dài hạn, thời điểm áp dụng là ngày 1/1/2027.
Châu Âu hiện là khách hàng chủ lực của Yamal LNG. Đến cuối năm 2025, các nước EU nhập khẩu khoảng 14,95 triệu tấn LNG từ dự án này.
Trong 10 tháng qua, châu Âu chiếm khoảng 80% lượng khí đốt của Yamal LNG, theo dữ liệu của Kpler. Phần lớn lượng khí trước đây xuất sang châu Âu dự kiến được chuyển hướng sang Trung Quốc, dù lãnh đạo NOVATEK chưa công bố khối lượng cụ thể.
Dự án Yamal LNG có cơ cấu cổ đông gồm:
NOVATEK nắm giữ 50,1%.
CNPC của Trung Quốc sở hữu 20%.
Quỹ Con đường Tơ lụa sở hữu 9,9%.
TotalEnergies của Pháp nắm giữ 20%.
Tổng tỷ lệ sở hữu của các nhà đầu tư Trung Quốc tại dự án đạt 29,9%.
NOVATEK đang mở rộng hoạt động tìm kiếm các thị trường thay thế tại châu Á và Trung Đông.
Giám đốc điều hành Leonid Mikhelson cho biết công ty đã ký hợp đồng cung cấp LNG cho Thổ Nhĩ Kỳ, đồng thời đang thảo luận khả năng tăng khối lượng cung cấp và đầu tư vào ngành công nghiệp khí đốt tại nước này.
Ngoài ra, NOVATEK đang đàm phán với Thái Lan và trao đổi về các dự án sản xuất tại Các Tiểu vương quốc Arab Thống nhất (UAE).
Tuy nhiên, các hợp đồng tại châu Á hiện mới tiêu thụ một phần nhỏ lượng LNG sản xuất ra. Phần lớn khí đốt từ Yamal LNG trước đây được bán theo các hợp đồng dài hạn cho nhà giao dịch và các tập đoàn dầu khí lớn, sau đó được phân phối tới các thị trường tiêu thụ cuối cùng.
Việc chuyển hướng LNG Nga sang châu Á có thể làm thay đổi dòng chảy thương mại năng lượng toàn cầu trong thời gian tới, đặc biệt khi các hạn chế nhập khẩu tại châu Âu được triển khai đầy đủ.
Thị trường ngày 19/11 ghi nhận sự phân hóa giữa các mặt hàng.
Cà phê đang chịu áp lực giảm mạnh nhất khi nguồn cung vụ mới từ Việt Nam gia tăng, Robusta nối dài chuỗi giảm 8 phiên và giá tiến sát ngưỡng 3.000 USD/tấn. Giá trong nước cũng giảm sâu, phản ánh áp lực từ thị trường quốc tế và hoạt động thu hoạch.
Hồ tiêu tiếp tục điều chỉnh sau chuỗi ngày ổn định, với giá thu mua giảm phổ biến 1.000–2.000 đồng/kg. Trong khi đó, gạo xuất khẩu Việt Nam vẫn duy trì mặt bằng giá cao, một số chủng loại tăng giá nhờ nhu cầu nhập khẩu được khôi phục tại Philippines.
Ở lĩnh vực năng lượng, kế hoạch chuyển hướng LNG của NOVATEK cho thấy các dòng chảy thương mại đang tiếp tục điều chỉnh trước những thay đổi về chính sách và địa chính trị.
Trong ngắn hạn, nhà đầu tư và doanh nghiệp cần theo dõi sát tiến độ thu hoạch cà phê tại Việt Nam, hoạt động xuất khẩu hồ tiêu, nhu cầu nhập khẩu gạo và diễn biến chuyển hướng LNG của Nga để đánh giá các cơ hội cũng như rủi ro trên thị trường hàng hóa.

Miễn phí giao hàng toàn quốc
Tiếp tục mua hàng