Sản phẩm đã cho vào giỏ hàng

-
-
-
Số 70 Hoàng Văn Thụ
Thị trường hàng hóa nguyên liệu thế giới trải qua một tuần giao dịch kém tích cực khi sắc đỏ lan rộng ở nhóm kim loại và năng lượng. Giá bạc giảm hơn 5%, dầu thô đồng loạt đi xuống, kéo chỉ số MXV-Index giảm 1,45%, xuống còn 2.694 điểm. Trong bối cảnh đồng USD và lợi suất trái phiếu Mỹ tăng, triển vọng dư cung dầu trong năm 2027 cũng tạo thêm sức ép lên thị trường.
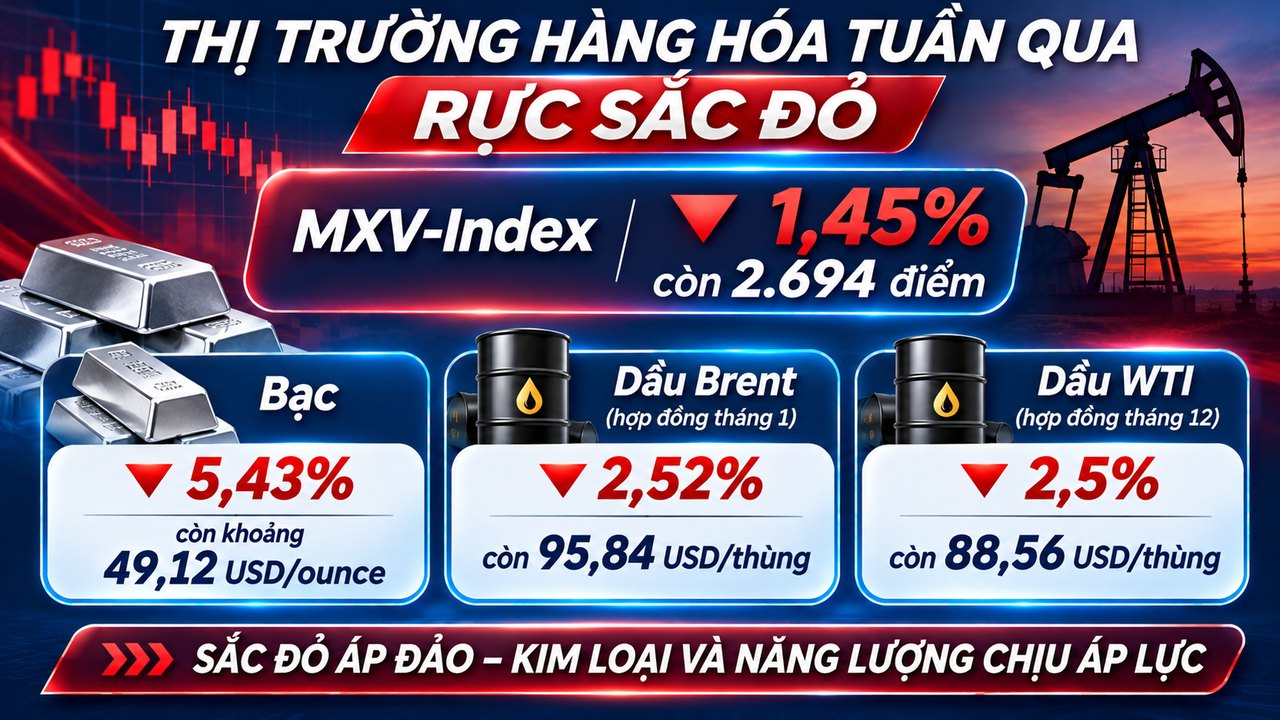
- Theo Sở Giao dịch Hàng hóa Việt Nam (MXV), thị trường hàng hóa nguyên liệu thế giới tuần qua chịu áp lực bán trên diện rộng. Chỉ số MXV-Index giảm 1,45%, xuống còn 2.694 điểm.
- Hai nhóm hàng hóa có diễn biến đáng chú ý nhất là kim loại và năng lượng. Trong đó, giá bạc giảm mạnh do đồng USD tăng giá, lợi suất trái phiếu Chính phủ Mỹ đi lên và kỳ vọng Cục Dự trữ Liên bang Mỹ (FED) tiếp tục duy trì chính sách tiền tệ thắt chặt. Ở nhóm năng lượng, giá dầu thô chịu sức ép từ nguồn cung phục hồi và triển vọng nhu cầu kém tích cực tại một số thị trường lớn.
- Nhóm kim loại là một trong những tác nhân chính kéo thị trường hàng hóa đi xuống. Đáng chú ý, giá bạc giảm 5,43%, xuống quanh 49,12 USD/ounce, mức thấp nhất trong một năm.
- Đà giảm của bạc diễn ra trong bối cảnh đồng USD tăng mạnh. Chỉ số DXY vươn lên 103,43 điểm, mức cao nhất trong 19 tháng, trong khi lợi suất trái phiếu Chính phủ Mỹ kỳ hạn 10 năm tiến sát 5,15%.
- Đồng USD mạnh lên cùng lợi suất trái phiếu tăng làm gia tăng chi phí cơ hội khi nắm giữ các tài sản không sinh lời như bạc. Đây là yếu tố khiến kim loại quý chịu áp lực bán trong tuần qua.
- Áp lực còn gia tăng sau khi dữ liệu lạm phát Mỹ tháng 10 được công bố. Chỉ số giá tiêu dùng (CPI) tăng 0,4% so với tháng trước, trong khi CPI lõi, không bao gồm thực phẩm và năng lượng, tăng 0,3%.
- Bên cạnh đó, giá dầu Brent có thời điểm tăng vọt lên gần 96 USD/thùng sau những diễn biến mới tại Trung Đông. Giá năng lượng tăng làm dấy lên lo ngại lạm phát có thể kéo dài, qua đó củng cố kỳ vọng FED duy trì lập trường chính sách tiền tệ thắt chặt.
- Theo CME FedWatch, xác suất thị trường định giá khả năng FED nâng lãi suất thêm 25 điểm cơ bản tại cuộc họp ngày 8 và 9/12 tăng lên 89%.
- Báo cáo thị trường lao động Mỹ cũng cho thấy số việc làm trong tháng 10 tăng 165.000, tỷ lệ thất nghiệp giảm còn 4,1%. Những dữ liệu này khiến khả năng FED sớm nới lỏng chính sách tiền tệ trở nên kém chắc chắn.
- Dù chịu áp lực bán trong ngắn hạn, nền tảng cung – cầu của thị trường bạc chưa hoàn toàn thay đổi.
- Theo báo cáo mới nhất của The Silver Institute, mặc dù nhu cầu bạc trong lĩnh vực quang điện mặt trời có dấu hiệu chững lại, thị trường toàn cầu vẫn được dự báo thâm hụt nguồn cung năm thứ sáu liên tiếp trong năm 2026.
- Mức thiếu hụt dự kiến khoảng 35 triệu ounce, thấp hơn mức 54 triệu ounce của năm trước. Sang năm 2027, thị trường có thể chuyển sang trạng thái thặng dư nhẹ.
- Nhu cầu đầu tư và tiêu thụ công nghiệp, đặc biệt trong lĩnh vực năng lượng tái tạo, đã góp phần duy trì tình trạng thiếu hụt nguồn cung kéo dài. Đây là yếu tố tạo vùng đệm vật chất cho giá bạc trong trung hạn.
- Ngoài ra, căng thẳng tại Trung Đông và rủi ro lạm phát cao vẫn duy trì nhu cầu phòng ngừa rủi ro đối với tài sản thực.
- Như vậy, trong ngắn hạn, giá bạc nhiều khả năng tiếp tục chịu chi phối bởi diễn biến đồng USD và lộ trình lãi suất của FED. Trong trung và dài hạn, thâm hụt nguồn cung vật chất cùng nhu cầu phòng ngừa rủi ro lạm phát vẫn là những yếu tố hỗ trợ đáng chú ý.
- Trên thị trường năng lượng, áp lực bán chiếm ưu thế trong tuần qua. Kết thúc tuần giao dịch, giá dầu Brent giao tháng 1 giảm 2,52%, xuống 95,84 USD/thùng. Giá dầu WTI giao tháng 12 giảm 2,5%, còn 88,56 USD/thùng.
- Đà giảm của dầu thô diễn ra khi nguồn cung toàn cầu phục hồi, trong khi triển vọng nhu cầu tại một số thị trường lớn chưa thực sự tích cực.
- Một trong những yếu tố gây sức ép lên giá dầu là sản lượng của Tổ chức các nước xuất khẩu dầu mỏ (OPEC) tăng trở lại sau những gián đoạn do xung đột tại Trung Đông.
- Trong tháng 10, sản lượng của 11 thành viên OPEC tăng 1,38 triệu thùng/ngày, lên 22,87 triệu thùng/ngày, tương đương khoảng 90% mức trước chiến tranh.
- Saudi Arabia, Iraq và Kuwait dẫn đầu đà phục hồi sản lượng. Theo ước tính của Cơ quan Năng lượng Quốc tế (IEA), sản lượng dầu của Iraq đạt 4,6 triệu thùng/ngày, tăng 540.000 thùng/ngày so với tháng trước.
- Hoạt động xuất khẩu từ khu vực Vịnh cũng được cải thiện khi các quốc gia tăng vận chuyển qua eo biển Hormuz và chuyển tải ngoài khơi Oman, qua đó khôi phục dòng dầu tới châu Á.
- Tại Mỹ, sản lượng dầu thô lập kỷ lục hơn 14 triệu thùng/ngày trong tuần kết thúc ngày 6/11. Cơ quan Thông tin Năng lượng Mỹ (EIA) cho biết tồn kho dầu thô thương mại tăng 4,7 triệu thùng.
- Sản lượng phục hồi tại các khu vực khai thác lớn cùng lượng tồn kho gia tăng đã tạo thêm áp lực lên giá dầu trong tuần.
- Triển vọng cung – cầu toàn cầu tiếp tục là yếu tố khiến thị trường dầu mỏ kém tích cực.
- Trong báo cáo tháng 11, IEA cho biết nguồn cung dầu toàn cầu đã tăng 5,3 triệu thùng/ngày kể từ tháng 8. Lượng tồn kho dầu quan sát được tăng 52 triệu thùng trong tháng 10, đánh dấu lần tăng đầu tiên kể từ tháng 6.
- Đáng chú ý, IEA dự báo thị trường dầu mỏ có thể chuyển từ trạng thái thiếu hụt khoảng 720.000 thùng/ngày trong năm 2026 sang dư cung 3,8 triệu thùng/ngày vào năm 2027.
- Về phía nhu cầu, IEA dự kiến tiêu thụ dầu toàn cầu giảm 2,7 triệu thùng/ngày, xuống 102,3 triệu thùng/ngày trong năm 2026, trước khi phục hồi lên 104,3 triệu thùng/ngày vào năm 2027.
- Những dự báo này cho thấy cán cân cung – cầu dầu mỏ đang dần nghiêng về phía dư thừa. Nếu xu hướng tiếp diễn, giá dầu có thể tiếp tục chịu sức ép điều chỉnh trong ngắn và trung hạn.
- Tại Trung Quốc, hoạt động lọc dầu ước giảm còn 13,7 triệu thùng/ngày trong tháng 10.
- Xuất khẩu sản phẩm lọc dầu của nước này cũng giảm từ 7,2 triệu tấn trong tháng 9 xuống còn 5,2 triệu tấn trong tháng 10. Diễn biến này cho thấy hoạt động chế biến và xuất khẩu có dấu hiệu hạ nhiệt.
- Đây là một trong những yếu tố khiến triển vọng nhu cầu dầu tại thị trường tiêu thụ lớn như Trung Quốc chưa tạo được lực hỗ trợ đủ mạnh cho giá dầu thế giới.
- Mặc dù triển vọng dư cung đang tạo áp lực lên thị trường, rủi ro địa chính trị vẫn có thể khiến giá dầu biến động mạnh.
- Bất đồng giữa Washington và Tehran liên quan đến vấn đề hạt nhân khiến triển vọng khôi phục hoạt động hàng hải qua eo biển Hormuz chưa chắc chắn.
- Lực lượng Houthi tuyên bố tấn công hạ tầng dầu khí Saudi Arabia. Bên cạnh đó, ít nhất 10 vụ tấn công nhằm vào tàu chở năng lượng đã được ghi nhận tại eo biển Hormuz trong 10 ngày đầu tháng 11.
- Những diễn biến này cho thấy nguy cơ gián đoạn nguồn cung và vận tải năng lượng vẫn hiện hữu. Do đó, rủi ro địa chính trị có thể phần nào đối trọng với áp lực giảm giá đến từ triển vọng dư cung dầu.
- Đánh giá về triển vọng thị trường, ông Đỗ Xuân Quý, Phó Tổng Giám đốc Công ty cổ phần Giao dịch Hàng hóa 3D, thành viên Kinh doanh MXV, cho rằng trong tuần này nhà đầu tư cần chú ý báo cáo tồn kho dầu của Viện Dầu khí Mỹ (API) và EIA, cùng diễn biến nguồn cung tại Trung Đông và căng thẳng Mỹ – Iran.
- Theo khuyến cáo của ông Đỗ Xuân Quý, trong ngắn hạn, dầu thô vẫn đối diện áp lực điều chỉnh do lo ngại dư cung và tồn kho Mỹ gia tăng. Tuy nhiên, rủi ro địa chính trị có thể khiến biến động giá trở nên khó lường. Nhà đầu tư nên theo dõi sát các dữ liệu tồn kho và phản ứng giá để xác định xu hướng giao dịch phù hợp.
- Thị trường hàng hóa tuần qua chịu áp lực giảm trên diện rộng, thể hiện qua mức giảm 1,45% của MXV-Index. Trong đó, nhóm kim loại chịu sức ép từ đồng USD và lợi suất trái phiếu Mỹ tăng, còn nhóm năng lượng bị tác động bởi nguồn cung phục hồi và triển vọng nhu cầu chưa tích cực.
- Đối với bạc, áp lực lãi suất có thể tiếp tục chi phối diễn biến ngắn hạn, nhưng tình trạng thâm hụt nguồn cung dự kiến trong năm 2026 vẫn là yếu tố hỗ trợ về trung hạn.
- Đối với dầu thô, cán cân cung – cầu đang có xu hướng nghiêng về phía dư cung, đặc biệt khi IEA dự báo mức dư cung có thể lên tới 3,8 triệu thùng/ngày trong năm 2027. Tuy nhiên, những rủi ro liên quan đến Trung Đông và eo biển Hormuz vẫn có thể tạo ra các nhịp biến động bất ngờ.
- Trong bối cảnh thị trường phân hóa và chịu tác động đồng thời từ yếu tố vĩ mô, cung – cầu và địa chính trị, nhà đầu tư cần theo dõi sát các báo cáo tồn kho, dữ liệu kinh tế Mỹ và diễn biến nguồn cung năng lượng trước khi đưa ra quyết định giao dịch.

Miễn phí giao hàng toàn quốc
Tiếp tục mua hàng